がんの治療費は、健康保険で1〜3割に下がり、その自己負担にさらに月ごとの上限がかかります。上限が効くのは保険診療の分だけです。
この記事では、まず健康保険がどこまでまかなうのか、保険外の治療と併用できるのか、その上に乗る高額療養費がどう効くのか、そして確定申告で戻るお金はあるのかを、順に説明します。2026年8月1日に上限額が引き上げられ、年間の上限が新しくできました。
はじめに、ご確認ください
この記事は、全国健康保険協会(協会けんぽ)の規定にもとづいています。健康保険組合に加入している場合、組合によっては独自の付加給付があり、支給額や期間の取り扱いが異なることがあります。自分の場合の支給額や条件は、加入している健康保険組合または協会けんぽの支部にお尋ねください。
傷病手当金と障害年金を同じ時期に受ける場合など、他の給付との調整が入ることがあります。年金については年金事務所、税の取り扱いについては最寄りの税務署または税理士にご相談ください。
この記事の内容
はじめに、ご確認ください
この記事は、全国健康保険協会(協会けんぽ)、厚生労働省、国税庁の公表資料にもとづいています。金額は2026年8月時点のものです。
健康保険の取り扱いは、加入している保険者によって違うことがあります。健康保険組合には独自の付加給付を設けているところもあり、国民健康保険や後期高齢者医療制度では、所得区分の呼び方も金額もこの記事の表とは異なります。自分の場合の上限額や適用の可否は、加入している健康保険組合、協会けんぽの支部、またはお住まいの市区町村の窓口にお尋ねください。
医療費控除など税の取り扱いは、個々の事情で結論が変わります。何が対象になるか、いくら戻るかの判断は、最寄りの税務署または税理士にご相談ください。
がんの治療は、健康保険でどこまでまかなえますか?
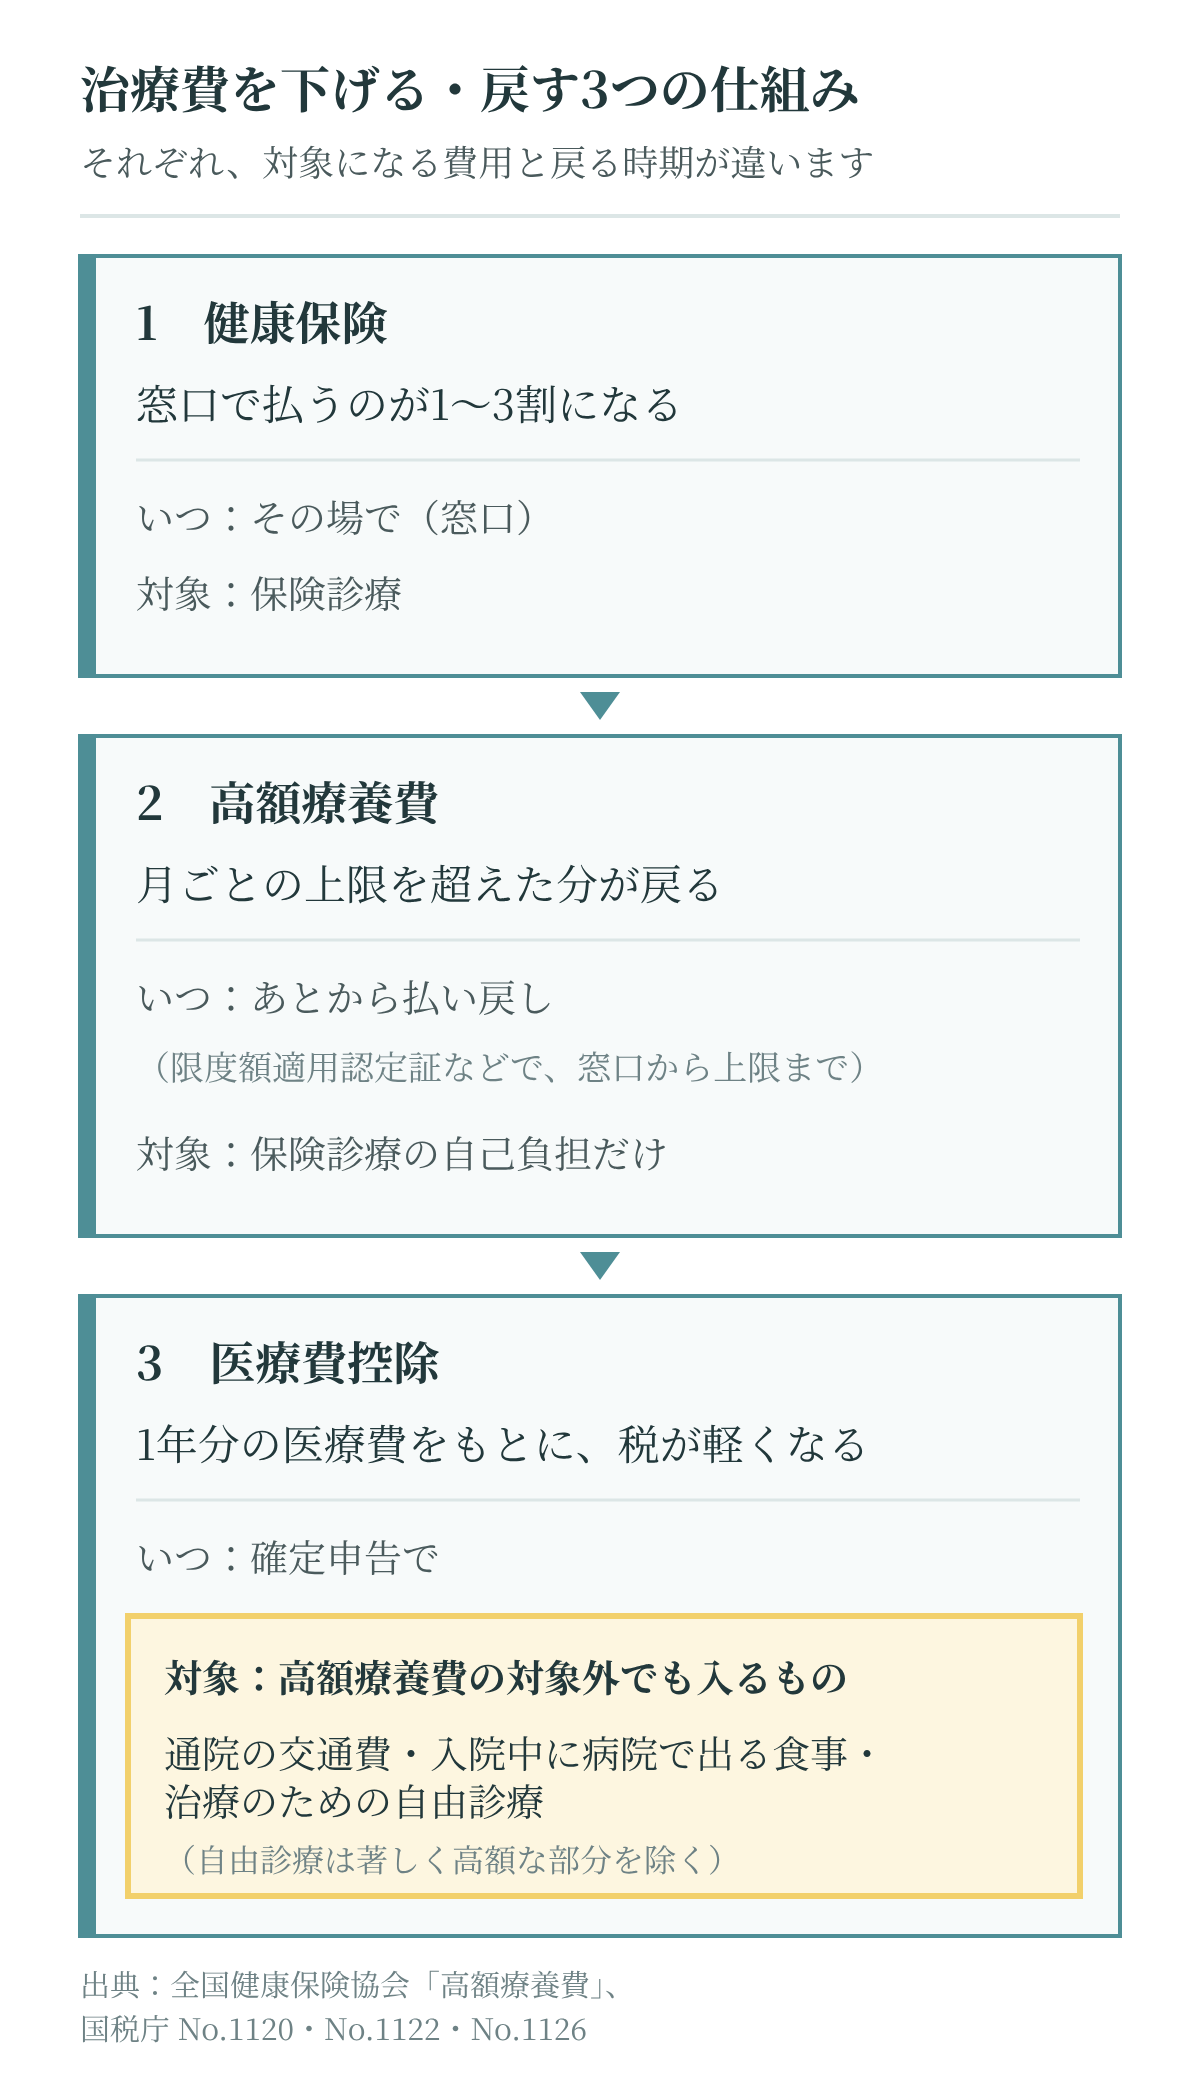
出典:全国健康保険協会「高額療養費」、国税庁 No.1120・No.1122・No.1126
手術、薬物療法、放射線治療といった標準治療は、基本的に健康保険が使えます。
日本は国民皆保険の理念のもとで、必要かつ適切な医療を基本的に保険収載するという考え方をとっています(厚生労働省「患者申出療養制度」)。窓口で払うのは、年齢と所得に応じて1割から3割です。残りは保険から支払われます。
だから、治療費を考えるときの出発点は、その治療が保険診療かどうかです。ここが分かれ道になります。
保険がきかない治療を併せて受けると、どうなりますか?
原則として、保険がきくはずの部分まで含めて全額自己負担になります。
日本ではいわゆる混合診療が原則として禁じられています。同じ施設で、保険適用と保険外の診療を併用して受けると、保険が適用される診察・検査・入院料などの部分も含めて、医療費の全額が自己負担になります。
ただし例外があります。厚生労働大臣が定めた療養については、保険診療との併用が認められています。これを保険外併用療養費制度といい、次の3つに分かれます。
| 区分 | 中身 |
| 評価療養 | 先進医療、治験に係る診療、承認後で保険収載前の医薬品・医療機器・再生医療等製品の使用など。将来の保険適用を目指して評価する段階のもの |
| 患者申出療養 | 患者からの申出を起点に、先進的な医療を、安全性と有効性を確認しながら身近な医療機関で受けられるようにするもの。2016年4月に加わった |
| 選定療養 | 差額ベッドなど、患者が自分で選ぶもの。保険適用を目指すものではない |
この3つに当たる場合、通常の治療と共通する部分(診察・検査・投薬・入院料など)は保険診療と同じ扱いになり、上乗せの部分だけが自己負担になります。
厚生労働省はこの制度について、混合診療を無制限に解禁するものではなく、国民皆保険の堅持を前提とするものだと説明しています。併用できるかどうかは、制度が定めた枠の中でしか決まりません。受けようとしている治療がこの3区分のどれに当たるのか、あるいはどれにも当たらないのかを、主治医に確認してください。
がんの治療費に上限はありますか?
出典:全国健康保険協会「高額療養費」、国税庁 No.1120、国税庁質疑応答「差額ベッド料」
あります。高額療養費制度といいます。
同じ月に医療機関へ支払った自己負担額が、年齢と所得に応じて決められた自己負担限度額を超えたとき、超えた分が払い戻される制度です。窓口で3割を払っても、その3割が上限を超えていれば、超過分は戻ってきます。
ただし、保険外併用療養費の差額部分、入院時食事療養費、入院時生活療養費の自己負担額は対象になりません(全国健康保険協会「高額療養費」)。この一文が、あとで効いてきます。
上限額はいくらですか?
所得区分によって違います。70歳未満の場合、2026年8月から2027年7月までの診療分は次のとおりです。
| 所得区分(標準報酬月額) | 1か月の上限額 | 多数回該当 | 年間上限額 |
| ア 83万円以上 | 270,300円+(総医療費−901,000円)×1% | 140,100円 | 168万円 |
| イ 53万〜79万円 | 179,100円+(総医療費−597,000円)×1% | 93,000円 | 111万円 |
| ウ 28万〜50万円 | 85,800円+(総医療費−286,000円)×1% | 44,400円 | 53万円 |
| エ 26万円以下 | 61,500円 | 44,400円 | 53万円 |
| オ 低所得者 | 36,900円 | 24,600円 | 29万円 |
総医療費とは、保険適用される診察費用の総額(10割分)です。窓口で払った額ではありません。区分エのうち標準報酬月額が15万円以下と確認された方は、年間上限41万円が適用され、2027年8月以降に償還払いされます。
自分がどの区分かは、マイナポータル(健康保険証>限度額適用認定証関連の情報)か、勤務先が日本年金機構へ提出している被保険者報酬月額算定基礎届で確認できます。
70歳以上の場合
70歳以上には、通院だけの上限が別に設けられています。
| 所得区分 | 通院(個人ごと)月額 | 通院 年間上限 | 世帯ごと(入院を含む)月額 | 世帯 年間上限 |
| 現役並み(標報28万〜50万円) | ー | ー | 85,800円+(総医療費−286,000円)×1% | 53万円 |
| 一般(標報26万円以下) | 22,000円 | 216,000円 | 61,500円〈44,400円〉 | 53万円 |
| 低所得者Ⅱ | 11,000円 | 96,000円 | 25,700円〈24,600円〉 | 29万円 |
| 低所得者Ⅰ | 8,000円 | ー | 15,700円 | 18万円 |
現役並み所得者の区分は70歳未満と同じ計算式です。
2026年8月に何が変わりましたか?
上限額が上がり、年間上限が新しくできました。
医療保険制度改正法は2026年5月29日に成立しています(厚生労働省「医療保険制度改正法が成立しました」)。高額療養費については、月単位の自己負担を医療費の伸びと所得に応じて見直す一方、新たに年単位の上限額を設ける、という内容です。
7月までと比べると、こう変わりました(70歳未満)。
| 所得区分 | 〜2026年7月 | 2026年8月〜 |
| ア | 252,600円+(総医療費−842,000円)×1% | 270,300円+(総医療費−901,000円)×1% |
| イ | 167,400円+(総医療費−558,000円)×1% | 179,100円+(総医療費−597,000円)×1% |
| ウ | 80,100円+(総医療費−267,000円)×1% | 85,800円+(総医療費−286,000円)×1% |
| エ | 57,600円 | 61,500円 |
| オ | 35,400円 | 36,900円 |
多数回該当の金額は据え置かれています。2027年8月には第2段階として所得区分の細分化が予定されており、標準報酬月額15万円以下の方の多数回該当の金額は引き下げられます。
ここで注意していただきたいことがあります。この改正は先月末までは施行されていませんでした。いま検索して出てくる解説記事や、病院でもらった少し前のパンフレットには、7月までの金額が書かれている可能性があります。区分ウなら80,100円と85,800円で5,700円違います。金額を見たら、それが何年何月時点のものかを必ず確かめてください。
年間上限とは何ですか?
1年分の自己負担額の合計にも上限を設ける仕組みです。
月ごとの自己負担が積み上がっても、年間の上限額に達したあとは、それ以上の負担は求められません。ここでいう1年とは、毎年8月から翌年7月までの12か月間です。
月単位の上限だけだと、毎月上限額いっぱいを12か月払い続ける可能性がありました。がんのように治療が年単位で続く病気では、そこが一番の不安になります。年間上限は、その天井を決めるものです。
ただし、月ごとの高額療養費と違って自動では戻ってきません。年間の高額療養費支給申請書を出す必要があります。
何回も上限に達したら、負担は軽くなりますか?
軽くなります。多数回該当といいます。
直近12か月間で高額療養費の払い戻しを受けた月が3か月以上あると、4か月目から上限額がさらに下がります。限度額適用認定証を使って窓口で上限額を払った月も、この回数に含まれます。
注意点が2つあります。
- 多数回該当は同じ保険者での療養に適用されます。国民健康保険から協会けんぽに移った場合など、保険者が変わると月数は通算されません
- 同じ被保険者で適用されます。退職して被保険者から被扶養者に変わった場合も通算されません
つまり、仕事を辞めると、それまで積み上げた月数がゼロに戻ることがあります。退職を考えるときは、この点を先に確認してください。
高額療養費の対象にならないのは、どんな費用ですか?
出典:全国健康保険協会「高額療養費」
ここが、この制度で最も誤解されているところです。
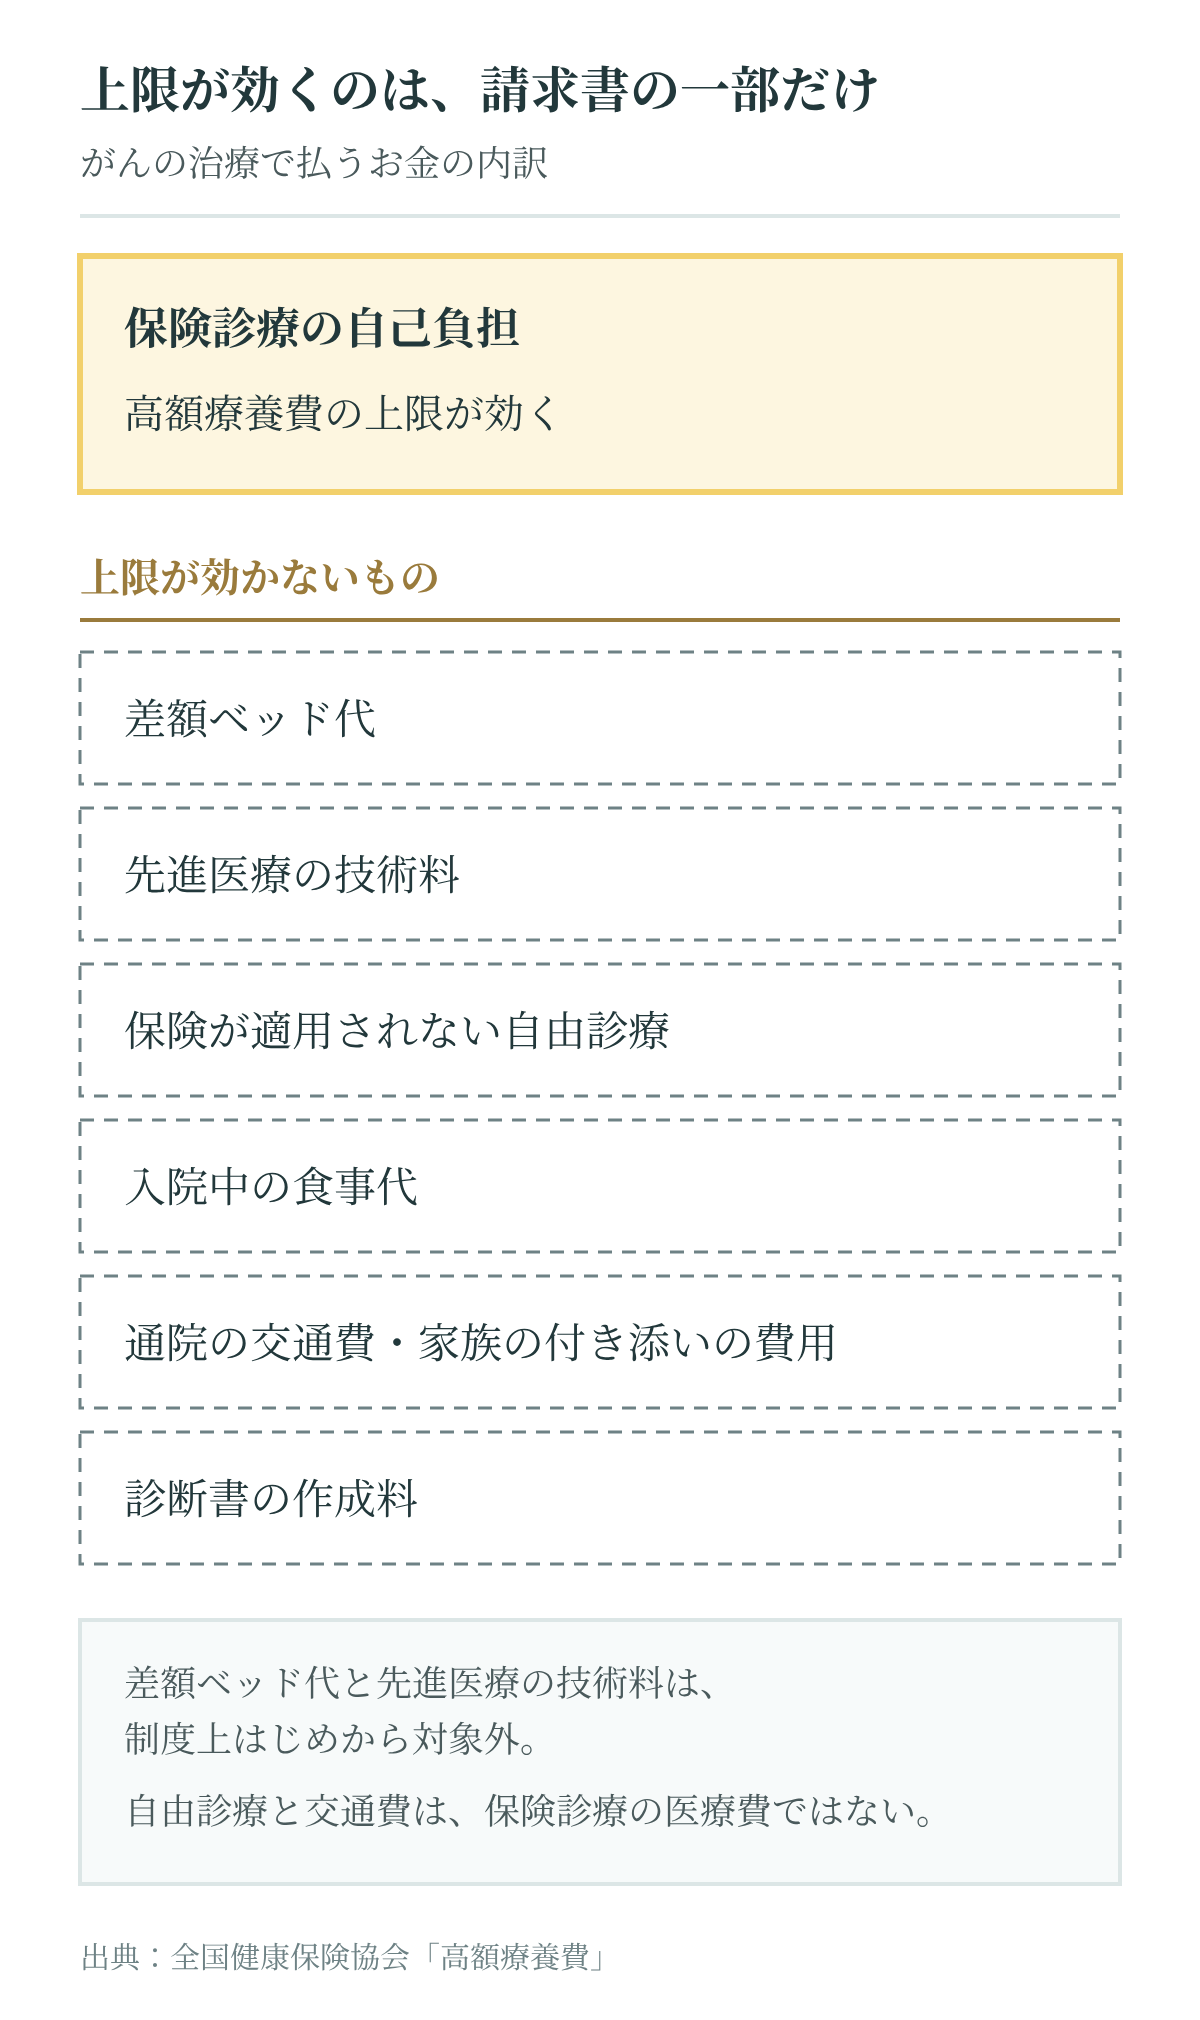
高額療養費が下げてくれるのは、保険診療の自己負担分だけです。次のものは含まれません。
- 差額ベッド代(個室や少人数部屋を希望したときの追加分)
- 先進医療の技術料
- 保険が適用されない自由診療
- 入院中の食事代
- 通院の交通費、家族の付き添いにかかる費用
- 診断書の作成料
差額ベッド代と先進医療の技術料は、保険外併用療養費の差額部分にあたるため、制度上はじめから対象外と定められています。自由診療と交通費は、そもそも保険診療の医療費ではありません。
だから、「高額療養費があるから月8万円台で収まる」という理解のまま入院すると、請求書を見て驚くことになります。上限が効いているのは請求書の一部だけです。個室を希望したかどうかで、同じ治療でも支払額はまったく違います。
同じ月に複数の病院にかかったら、合算できますか?
できます。世帯合算といいます。
同じ月に世帯の複数の人が受診した場合や、一人が複数の医療機関にかかった場合、あるいは同じ病院で入院と外来の両方にかかった場合、自己負担額を合算できます。合算した額が上限を超えれば、超えた分が払い戻されます。
合算のルールは細かく決まっています。
- 自己負担額は医療機関ごとに計算します。同じ病院でも医科入院・医科外来・歯科入院・歯科外来はそれぞれ別に計算します
- 処方せんで調剤薬局に払った自己負担額は、処方せんを出した医療機関の分に合算します
- 70歳未満の方は、1つの医療機関(上記の区分ごと)の自己負担額が21,000円以上の場合のみ合算できます
- 70歳以上の方は、自己負担額をすべて合算できます
月をまたぐと、どうなりますか?
上限が2回発生します。
高額療養費は暦月ごとに計算されます。月末から翌月初にかけて入院すると、その入院は2つの月に分かれ、それぞれの月で上限額まで自己負担が生じます。1回の入院でも、支払いは2倍近くになることがあります。
治療の日程は病状で決まるものなので、月をまたがないように調整できる場面は多くありません。ただ、そういう仕組みだと知らずに請求書を見ると、計算が間違っているのではないかと考えてしまいます。知っておくだけでも違います。
払い戻しを待つ間、お金が足りないときは?
窓口での支払い自体を上限額までにする方法があります。
マイナ保険証を使うか、事前に加入している保険者から限度額適用認定証の交付を受けて窓口に提示すれば、そもそも上限額を超える額を払わずに済みます。手術や入院が決まった時点で申請してください。
それでも足りない場合、協会けんぽには高額医療費貸付制度があります。高額療養費の支給見込額の8割相当額を、無利子で貸し付ける仕組みです。返済は、あとから支給される高額療養費を充てる形になります。
なお、人工透析を受けている慢性腎不全、血友病、抗ウイルス剤を投与している後天性免疫不全症候群については、特定疾病療養受療証によって自己負担限度額が月1万円(標準報酬月額53万円以上の70歳未満の方は2万円)になる別の仕組みがあります。がんはこの対象ではありません。
払った医療費が、税金で戻ることはありますか?
あります。医療費控除といいます。
1月1日から12月31日までに、本人と生計を一にする家族のために払った医療費が一定額を超えると、所得控除を受けられます。控除額は次の式で計算し、最高200万円です(国税庁 No.1120)。
(実際に支払った医療費の合計額 − 保険金などで補てんされる金額)− 10万円
総所得金額等が200万円未満の方は、10万円ではなく総所得金額等の5%を引きます。
ここで注意が要ります。高額療養費で戻ってきたお金は、補てんされる金額として差し引かなければなりません。生命保険の入院給付金も同じです(国税庁 No.1126)。二重には戻りません。
もう1つ、誤解されやすいところがあります。医療費控除は所得控除です。上の式で出た金額がそのまま戻ってくるのではなく、その金額に税率をかけた分だけ税が軽くなります。戻るのは医療費ではなく、税です。
高額療養費と医療費控除では、対象が違います
同じ費用でも、扱いが逆になるものがあります。
| 費用 | 高額療養費 | 医療費控除 |
| 保険診療の自己負担 | 対象 | 対象 |
| 入院中に病院で出る食事 | 対象外 | 対象 |
| 通院の交通費 | 対象外 | 対象 |
| 付添人を頼んだときの付添料 | 対象外 | 対象 |
| 自己の都合で使う個室の差額ベッド代 | 対象外 | 対象外 |
| 保険が適用されない自由診療 | 対象外 | 対象(著しく高額な部分を除く) |
| 健康診断の費用 | 対象外 | 対象外 |
高額療養費の列は全国健康保険協会、医療費控除の列は国税庁の No.1122・No.1126と所得税基本通達73-3 によります。
医療費控除の対象は、医師または歯科医師による診療または治療の対価です(国税庁 No.1122)。保険診療かどうかを問いません。だから、保険がきかない自由診療も、治療のためのものであれば計算に入ります。ただし、病状などに応じて一般的に支出される水準を著しく超える部分は除かれます。
高額療養費で戻らなかった費用が、そのまま捨てになるとは限りません。交通費と食事代、そして自由診療は、高額療養費では1円も戻らないのに、医療費控除では計算に入ります。領収書と通院の記録を残しておく理由がここにあります。
ただし、親族に付添料の名目で払ったお金や、入院中に出前を取ったり外食したりした代金は対象になりません。
治療費を考えるときに、先に決めておくこと
治療にいくらかかるかという問いは、実際には2つの問いが混ざっています。保険診療でいくらかかるかは、上の表で計算できます。上限があるので、青天井にはなりません。
もう一方は、保険の外で何をどこまでやるかという問いです。こちらに含まれるのは、たとえば次のようなものです。
- 個室にするかどうか
- 先進医療を選ぶかどうか
- 自由診療をどこまで使うか
こちらには上限がありません。そして金額の差は、たいていこちら側で生まれます。
高額療養費の表を見て安心するのも、請求書を見て慌てるのも、この2つを分けていないことから起きます。分けて考えれば、判断すべきことは「保険の外に、いくらまで出すか」だけになります。その額は人によって違ってよいものです。
保険の外にお金を払うかどうかを決めるには、その治療の効果を示す数字を読めることが要ります。数字の読み方は奏効率とは?生存率との違いにまとめてあります。
監修

新見正則(にいみ まさのり)
新見正則医院院長。1985年慶應義塾大学医学部卒業。98年移植免疫学にて英国オックスフォード大学医学博士取得(Doctor of Philosophy)。外科医 × サイエンティスト × 漢方医としてレアな存在で活躍中。2020年まで帝京大学医学部博士課程指導教授(外科学、移植免疫学、東洋医学)。2013年イグノーベル医学賞受賞(脳と免疫)。現在は、世界初の抗がんエビデンスを獲得した生薬フアイアの啓蒙普及のために自由診療のクリニックでがん、難病・難症の治療を行っている。
次に読む
費用が保険の内か外かで、受けられる治療の範囲が変わります。保険で認められた範囲がはっきり決まっている治療の例を見てみましょう。
光免疫療法とは?保険で受けられるのは頭頸部がんだけです
光免疫療法で厚生労働省が認可したのは1つだけで、対象は切除不能な局所進行・局所再発の頭頸部がんに限られます。治験の成績、副作用、同じ名前の別の治療との見分け方をまとめています。
よくある質問
がんの治療費は月にいくらくらいかかりますか?
保険診療の自己負担は、70歳未満で標準報酬月額28万〜50万円の方なら、2026年8月以降は月85,800円+(総医療費−286,000円)×1%が上限です。ここに差額ベッド代などが加わります。
高額療養費は自分で申請しますか?
月ごとの高額療養費は保険者から払い戻されますが、年間上限による支給は申請が必要です。窓口での支払いを上限額までにしたい場合は、マイナ保険証の利用か限度額適用認定証の交付申請が必要です。
差額ベッド代は高額療養費の対象になりますか?
なりません。保険外併用療養費の差額部分にあたるため、制度上の対象外です。
保険の治療と保険外の治療は併用できますか?
原則としてはできません。併用すると、保険がきくはずの部分も含めて全額自己負担になります。例外は、評価療養・患者申出療養・選定療養の3区分です。
高額療養費と医療費控除は両方使えますか?
使えます。ただし高額療養費で戻った金額は、医療費控除の計算で差し引きます。
通院の交通費は戻ってきますか?
高額療養費の対象にはなりませんが、医療費控除の対象にはなります。
転職や退職をすると高額療養費はどうなりますか?
制度そのものは加入先の保険で引き続き使えますが、多数回該当の月数は保険者が変わると通算されません。
2026年8月より前の治療は、新しい上限額で計算されますか?
されません。診療月がいつかで適用される上限額が決まります。
参考文献
- 全国健康保険協会「高額療養費」
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/002/ - 全国健康保険協会「【制度改正】令和8年8月から高額療養費制度が見直されます」
- 厚生労働省「医療保険制度改正法が成立しました」(更新日 2026年5月29日)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00014.html - 厚生労働省「患者申出療養制度」
https://www.mhlw.go.jp/moushideryouyou/ - 国税庁 No.1120「医療費を支払ったとき(医療費控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm - 国税庁 No.1122「医療費控除の対象となる医療費」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm - 国税庁 No.1126「医療費控除の対象となる入院費用の具体例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1126.htm - 国税庁質疑応答「差額ベッド料」(所得税基本通達73-3)